Domain luftkessel.de kaufen?
Wir ziehen mit dem Projekt
luftkessel.de um.
Sind Sie am Kauf der Domain
luftkessel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain luftkessel.de kaufen?
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
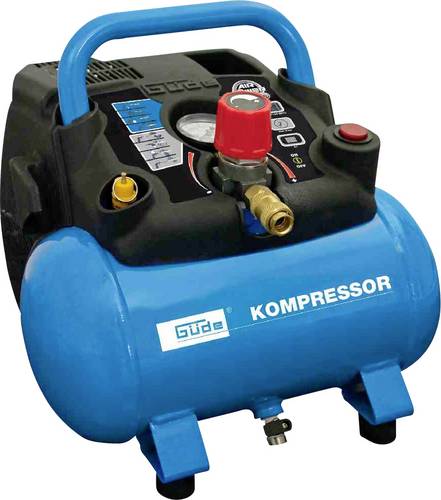
GÜDE Druckluft-Kompressor 8 barBeschreibung: Ölfreier 1- Zylinder Kolbenkompressor mit Riemenantrieb, 6 l Druckluftkessel, Tragegriff. Anschlussfertig mit allen Armaturen. Ideales Gerät für Servicemonteure zum Ausblasen von Elektroanlagen, PC, Airbrush, Nagler und zum Aufpumpen von Bällen, Reifen usw. wartungsarm. Ausstattung: 1 Manometer Kesseldruck, Druckminderer, Druckluftkupplung, Sicherheitsventil, Kondenswasserablassventil, Ein-/Ausschalter, integrierter Druckschalter, Ablagefach, Ausblaspistole, 5 m Spiralschlauch, Reifenfüller, Ballfüllnadel, Fahrradventil Adapter und Adapter für Luftmatratzen. Anschluss/Frequenz: 230 V~50 Hz Schutzart: IP 20 max. Leistung: 1,1 kW/1,5 PS S3 (25%) Motordrehzahl: 3400 min-1 Zylinder / Aggregat: 1/Ölfrei Ansaugleistung: ca. 190 l/min. Eff. Liefermenge: ca. 145 l/min. max. Druck: 8 bar Kesselvolumen: 6 l Lärmwertangabe: LWA 97 dB Gewicht: 8,5 kg Maße L x B x H in mm: 340 x 310 x 350118,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BGS Mobiler Druckluft Kompressor - 3386die ideale Zuhause-Lösung nicht nur für Autoreifen, sondern auch für Motor- oder Fahrräder, Bälle, Luftbetten und vieles mehrselbst großvolumige Aufblasartikel wie Luftbetten und -matratzen oder Aufblaspools können mit diesem Kompressor schnell, einfach und druckstark befüllt werdenleichte und robuste Koffer-Konstruktion - ideal für den mobilen Einsatz sowie für eine platzsparende AufbewahrungÖl- und servicefreier Betriebleistungsstarker Elektromotor für schnellen Druckaufbau9-teiliges Adapter-Set für alle gängigen Ventile im Lieferumfang enthaltenZubehör lässt sich komfortabel in einem separaten Fach verstauengroßer Aktionsradius durch gummiertes (PVC) Anschlusskabel mit 3 Metern Längeplatzsparende Verstaumöglichkeiten für Druckluftschlauch, Netzkabel und Zubehör direkt im GehäuseSpannungsversorgung: 230 V 50 HzKompressordrehzahl: 3550 U/minTheoretische Saugleistung: 180 l/minSchutzklasse: IILieferumfang:9 Adapter- und Düsen1 Druckluftpistole mit Manometer bis 12 bar (analog), mit Hebel-Schnellverschluss zum Einsatz als Reifenfüllpistole1 Druckluftschlauch (3 m) mit Druckluft-SchnellkupplungMerkmaleArbeitsdruck max.: 8 barSchallleistungspegel max.: 95 | K: 2 dB(A)Schutzart: IP20 Nennleistung: 1100 WBruttogewicht: 6566 gSchalldruckpegel max.: 75,2 | K: 2 dB(A)120,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **


Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
qteck Kompressoren TETOS XtremeSilent Druckbehälter Volumen 50lDie Kompressoren der TETOS® XtremeSilent-Serie setzen neue Maßstäbe für leises, effizientes und anspruchsvolles Arbeiten. Dank moderner, flüsterleiser Technologie eignen sich diese Kompressoren ideal für Umgebungen, in denen ein niedriger Geräuschpegel unverzichtbar ist, ohne dabei auf hohe Performance zu verzichten. Wirtschaftlichkeit, Bedienerfreundlichkeit und Vielseitigkeit stehen bei dieser Serie im Vordergrund. Ob in der Werkstatt, beim Innenausbau oder im Gewerbebereich – die XtremeSilent-Serie bietet maximale Arbeitsersparnis bei höchster Zuverlässigkeit und SicherheitFlüsterleiser Betrieb: Mit einem extrem niedrigen Schalldruckpegel (ab 72 dB(A)) ist ein deutlich angenehmeres Arbeiten im Vergleich zu herkömmlichen Kompressoren möglich. 100 % Ölfrei: Der wartungsarme, ölfreie Motortyp garantiert saubere Druckluft ohne Ölspuren und schont Umwelt wie Geldbeutel. Höchste Effizienz & Langlebigkeit: Ausgestattet mit kraftvollen Zylindern und einer moderaten Drehzahl von 1.450 U/min für reduzierte Wärmeentwicklung und geringen Verschleiß. Doppelte Flexibilität: Standardmäßig ausgerüstet mit 2 Druckluftanschlüssen zum parallelen Betreiben von Werkzeugen. Einfache Handhabung & Mobilität: Durch den integrierten Handgriff und die robusten Räder lässt sich das Gerät mühelos an den gewünschten Einsatzort transportieren.303,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
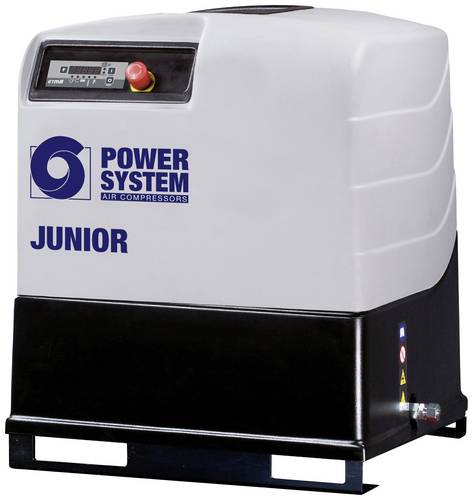
Aerotec Druckluft-Kompressor 10 barPOWERSYSTEM JUNIOR Baureihe, ultra kompakt Schraubenkompressor "JUNIOR" mit Mikroprozessorsteuerung Mit Gabelaufnahme zum leichten Transport mit einem Gabelstapler. Mikroprozessorsteuerung und Drehrichtungskontrolle Schraubenkompressor mit ausgereifter direktgetriebener Stufeneinheit Temperaturgesteuerter Axialventilator und ein großzügig dimensionierter Ölkühler sorgen für optimale Betriebstemperaturen. Dank der ausgeklügelten Konstruktion sind alle wartungsrelevanten Teile sehr gut erreichbar. Merkmale: Verdichter Block POWERSYSTEM Separater Axialventilator Temperatur gesteuert für eine optimale Kühlung Sehr gute Zugänglichkeit für alle Wartungsarbeiten Drehrichtungsüberwachung mittels Phasenfolgerelais4219,47 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
GÜDE Druckluft-Kompressor 8 barBeschreibung: Ölfreier 1- Zylinder Kolbenkompressor mit Riemenantrieb, 6 l Druckluftkessel, Tragegriff. Anschlussfertig mit allen Armaturen. Ideales Gerät für Servicemonteure zum Ausblasen von Elektroanlagen, PC, Airbrush, Nagler und zum Aufpumpen von Bällen, Reifen usw. wartungsarm. Ausstattung: 1 Manometer Kesseldruck, Druckminderer, Druckluftkupplung, Sicherheitsventil, Kondenswasserablassventil, Ein-/Ausschalter, integrierter Druckschalter, Ablagefach, Ausblaspistole, 5 m Spiralschlauch, Reifenfüller, Ballfüllnadel, Fahrradventil Adapter und Adapter für Luftmatratzen. Anschluss/Frequenz: 230 V~50 Hz Schutzart: IP 20 max. Leistung: 1,1 kW/1,5 PS S3 (25%) Motordrehzahl: 3400 min-1 Zylinder / Aggregat: 1/Ölfrei Ansaugleistung: ca. 190 l/min. Eff. Liefermenge: ca. 145 l/min. max. Druck: 8 bar Kesselvolumen: 6 l Lärmwertangabe: LWA 97 dB Gewicht: 8,5 kg Maße L x B x H in mm: 340 x 310 x 350118,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BGS Mobiler Druckluft Kompressor - 3386die ideale Zuhause-Lösung nicht nur für Autoreifen, sondern auch für Motor- oder Fahrräder, Bälle, Luftbetten und vieles mehrselbst großvolumige Aufblasartikel wie Luftbetten und -matratzen oder Aufblaspools können mit diesem Kompressor schnell, einfach und druckstark befüllt werdenleichte und robuste Koffer-Konstruktion - ideal für den mobilen Einsatz sowie für eine platzsparende AufbewahrungÖl- und servicefreier Betriebleistungsstarker Elektromotor für schnellen Druckaufbau9-teiliges Adapter-Set für alle gängigen Ventile im Lieferumfang enthaltenZubehör lässt sich komfortabel in einem separaten Fach verstauengroßer Aktionsradius durch gummiertes (PVC) Anschlusskabel mit 3 Metern Längeplatzsparende Verstaumöglichkeiten für Druckluftschlauch, Netzkabel und Zubehör direkt im GehäuseSpannungsversorgung: 230 V 50 HzKompressordrehzahl: 3550 U/minTheoretische Saugleistung: 180 l/minSchutzklasse: IILieferumfang:9 Adapter- und Düsen1 Druckluftpistole mit Manometer bis 12 bar (analog), mit Hebel-Schnellverschluss zum Einsatz als Reifenfüllpistole1 Druckluftschlauch (3 m) mit Druckluft-SchnellkupplungMerkmaleArbeitsdruck max.: 8 barSchallleistungspegel max.: 95 | K: 2 dB(A)Schutzart: IP20 Nennleistung: 1100 WBruttogewicht: 6566 gSchalldruckpegel max.: 75,2 | K: 2 dB(A)120,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Hydraulik und PneumatikHydraulik und Pneumatik , Das vorliegende Fachbuch beschränkt sich auf das Wesentliche und stellt den Themenkreis in übersichtlicher Form mit Hilfe vieler Zeichnungen und Schemabildern praxisnah dar. Vollständig durchgerechnete Projektierungsbeispiele zeigen die Auslegung wichtiger Bauelemente und den Entwurf wirtschaftlich günstiger Schaltungen. Die 12. Auflage wurde auf die aktuellen Normen angepasst. Das Buch wendet sich an alle, die sich über die Wirkungsweise, Schaltung und Berechnung von hydraulischen und pneumatischen Arbeits- und Steuerungselementen informieren wollen, und die sich rasch einen überblick über die Fluidtechnik verschaffen möchten. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 13. Auflage, Erscheinungsjahr: 201606, Produktform: Kartoniert, Auflage: 16013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 189, Abbildungen: Zahlr. Abb. u. Taf., Keyword: Betriebsstoff; Blendengleichung; Druckluft; Durchflusszahl; Elektro; Energie; Engineering; Fluideigenschaft; Frequenzgang; Handbuch/Lehrbuch; Hydraulik; Hydraulikantrieb; Hydrauliköl; Impulssatz; Induktivität; Kompressibilität; Kontinuitätsgleichung; Nenndurchfluss; Pneumatik; Praxisnah; Proportionalventil; Reihenschaltung; Strömungsgeschwindigkeit; Ventil; Viskositätsindex; Wirkungsgrad; Zustandsänderung; hydrostatischer Antrieb; Übertragungsfunktion, Fachschema: Hydraulik~Pneumatik~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Technologie~Elektrotechnik~Elektrotechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Physik, Fachkategorie: Technologie, allgemein~Elektrotechnik~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Produktverfügbarkeit: 02, Länge: 145, Breite: 208, Höhe: 12, Gewicht: 298, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A20986810 A4247498 A187023, Vorgänger EAN: 9783871255809, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bodmer, Matthias: PneumatikPneumatik , Das didaktisch gegliederte Lehrbuch "Pneumatik" behandelt in leicht verständlicher Sprache, informativer Bildgestaltung und methodisch gelungenem Aufbau die Grundlagen und Kenntnisse der Pneumatik. Die technischen Einheiten entspechen den SI-Einheiten. , Sonstige > Auto-Tuning & -Styling , Auflage: 1. Auflage, Erscheinungsjahr: 201701, Produktform: Kartoniert, Beilage: PB, Autoren: Bodmer, Matthias~Luz, Robert, Bearbeitung: Plagemann, Bernhard, Edition: REV, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 72, Keyword: Ausbildung; Metallberufe; Pneumatik, Fachschema: Pneumatik~Technologie, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Technologie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 299, Breite: 213, Höhe: 10, Gewicht: 287, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0160, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
qteck Kompressoren TETOS XtremeSilent Druckbehälter Volumen 100lDie Kompressoren der TETOS® XtremeSilent-Serie setzen neue Maßstäbe für leises, effizientes und anspruchsvolles Arbeiten. Dank moderner, flüsterleiser Technologie eignen sich diese Kompressoren ideal für Umgebungen, in denen ein niedriger Geräuschpegel unverzichtbar ist, ohne dabei auf hohe Performance zu verzichten. Wirtschaftlichkeit, Bedienerfreundlichkeit und Vielseitigkeit stehen bei dieser Serie im Vordergrund. Ob in der Werkstatt, beim Innenausbau oder im Gewerbebereich – die XtremeSilent-Serie bietet maximale Arbeitsersparnis bei höchster Zuverlässigkeit und SicherheitFlüsterleiser Betrieb: Mit einem extrem niedrigen Schalldruckpegel (ab 72 dB(A)) ist ein deutlich angenehmeres Arbeiten im Vergleich zu herkömmlichen Kompressoren möglich. 100 % Ölfrei: Der wartungsarme, ölfreie Motortyp garantiert saubere Druckluft ohne Ölspuren und schont Umwelt wie Geldbeutel. Höchste Effizienz & Langlebigkeit: Ausgestattet mit kraftvollen Zylindern und einer moderaten Drehzahl von 1.450 U/min für reduzierte Wärmeentwicklung und geringen Verschleiß. Doppelte Flexibilität: Standardmäßig ausgerüstet mit 2 Druckluftanschlüssen zum parallelen Betreiben von Werkzeugen. Einfache Handhabung & Mobilität: Durch den integrierten Handgriff und die robusten Räder lässt sich das Gerät mühelos an den gewünschten Einsatzort transportieren.441,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.